


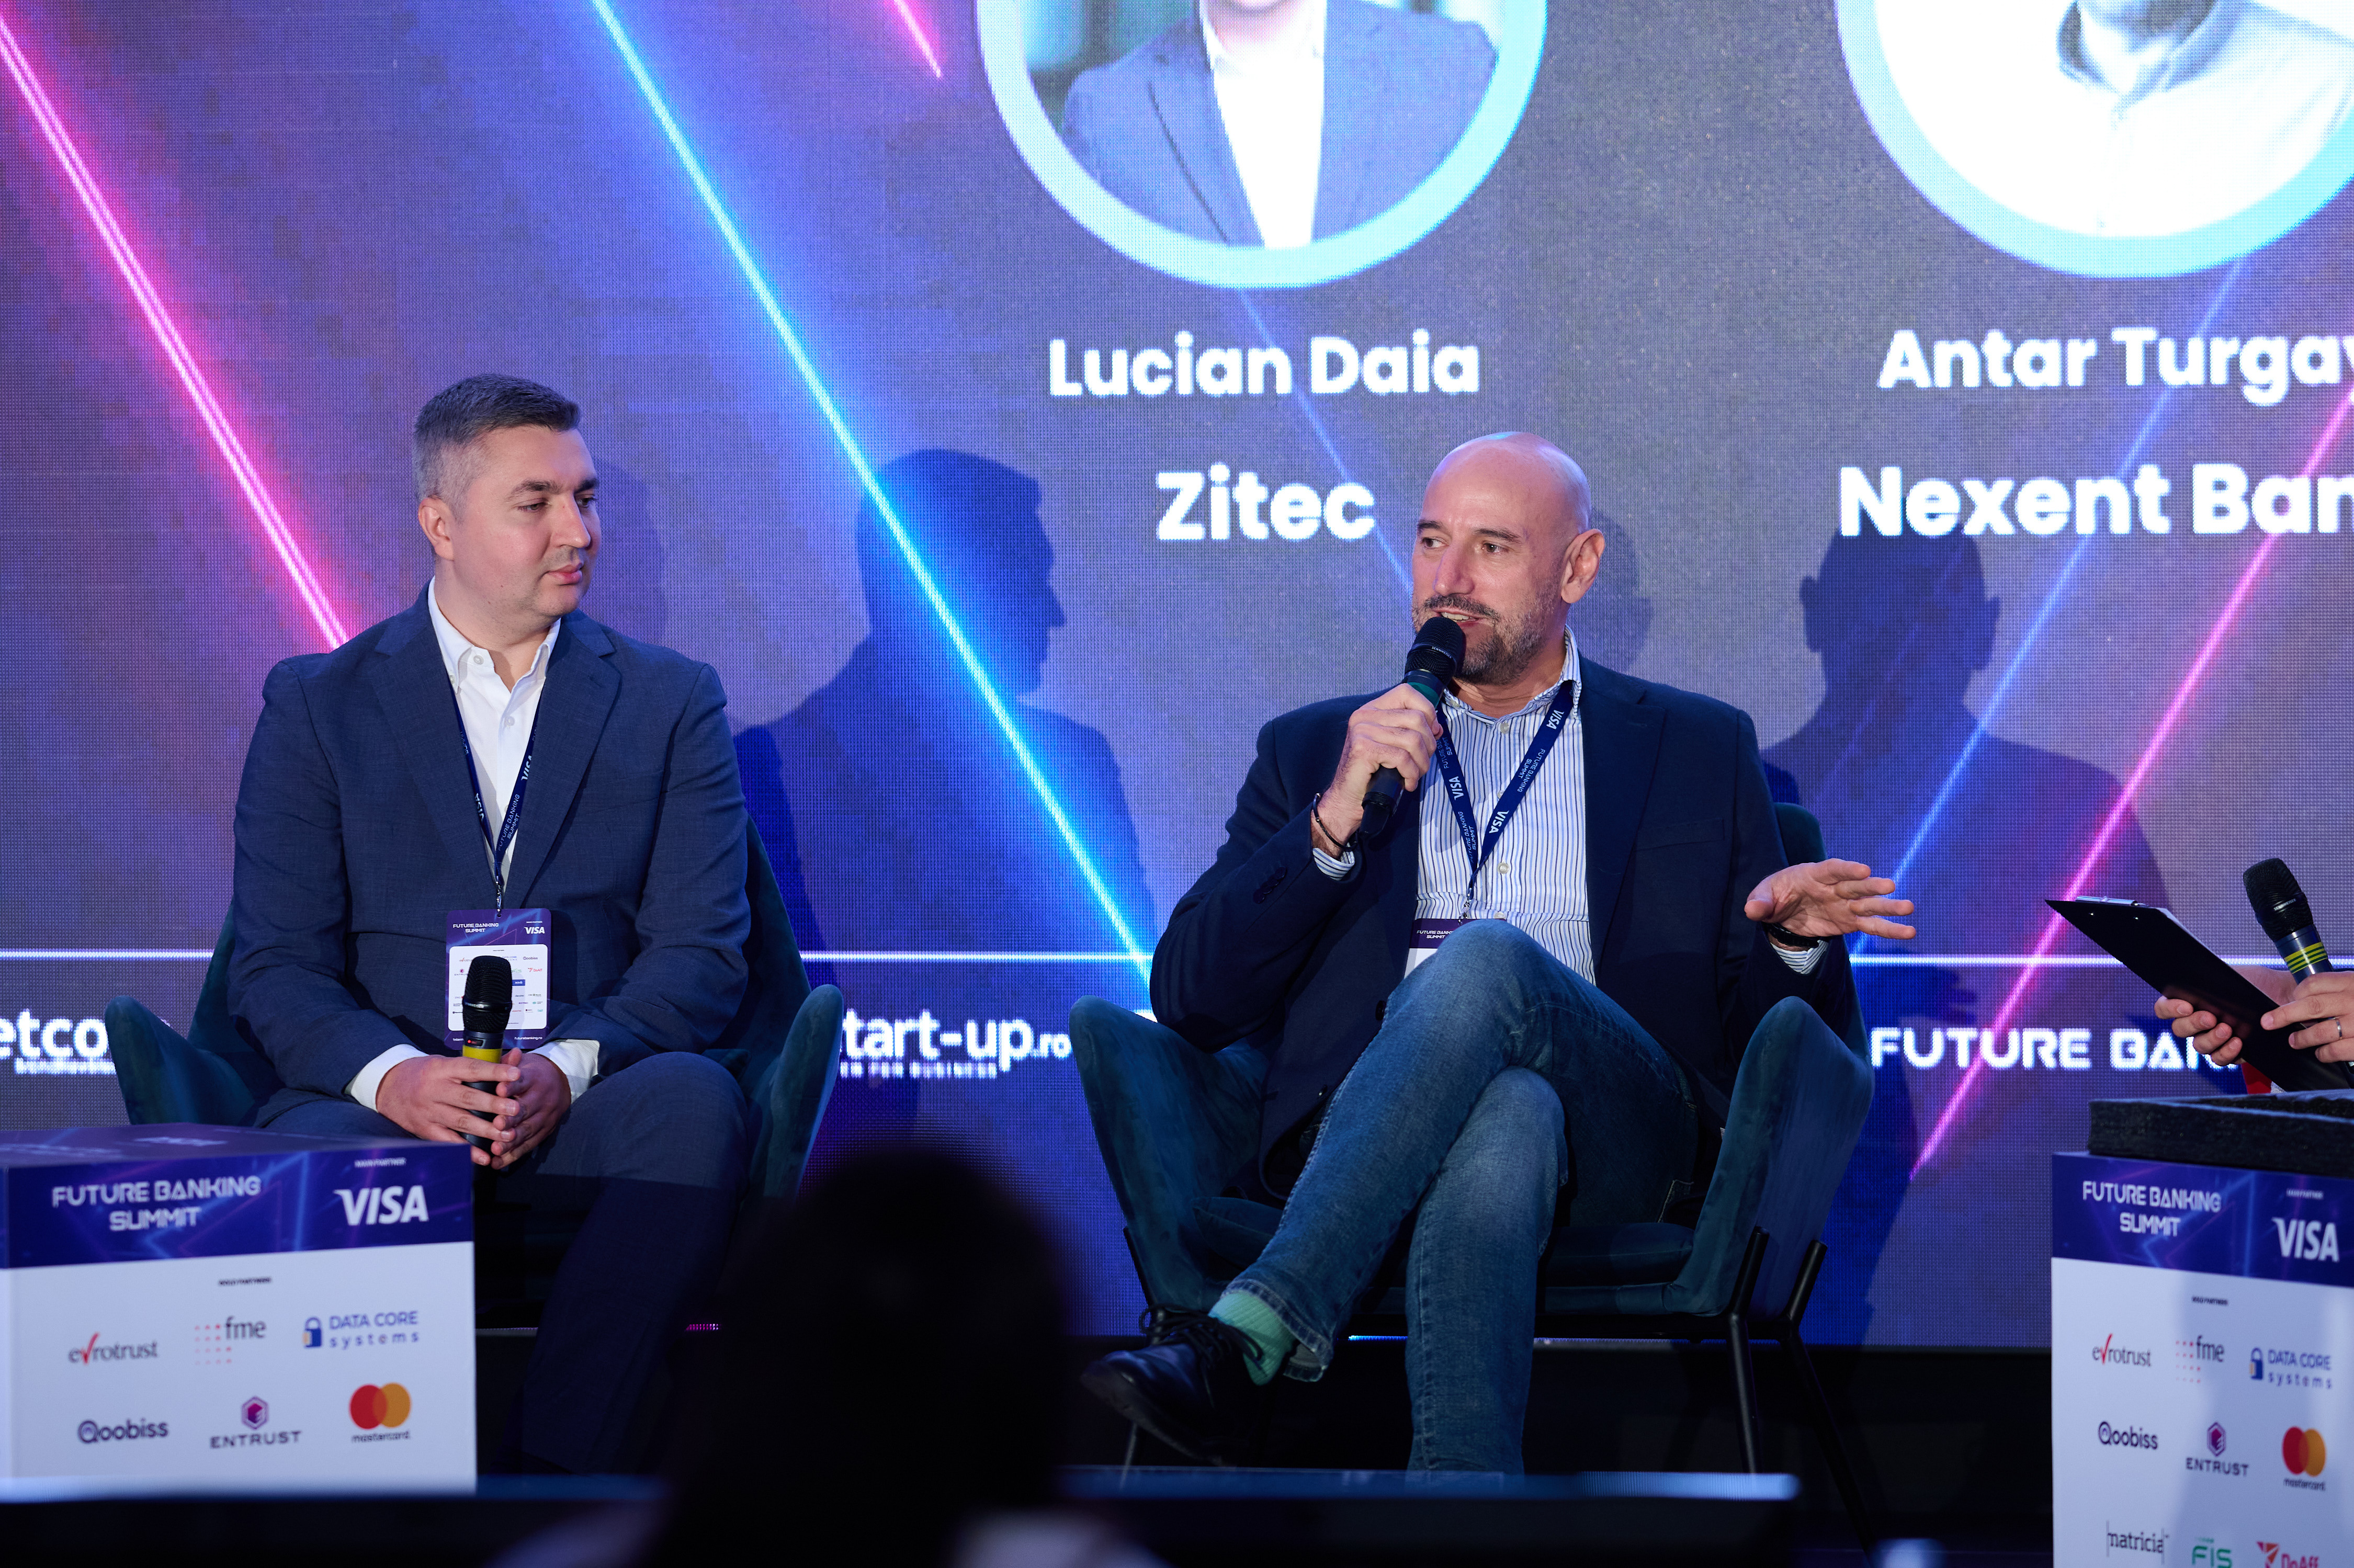
Lucian Daia, CTO Zitec, spune că există deja implementări în România în care deciziile pentru creditele de consum sunt luate, în medie, în mai puțin de 30 de secunde.
„Cel mai mic timp mediu pe care l-am obținut pentru o instituție financiară din România este de sub 30 de secunde pentru deciziile de creditare de consum, la un volum de peste un milion de decizii pe an. Din perspectiva experienței clientului, evident că este un avantaj. Aduce volume mai mari și rate de conversie mult mai bune decât dacă procesul ar dura 20 de minute”, a explicat Lucian Daia la Future Banking Summit.
Cât de sigură este o decizie de creditare luată în 30 de secunde?
La prima vedere, un timp atât de scurt poate ridica semne de întrebare. Dacă banca ia o decizie în câteva secunde, mai are timp să facă toate verificările necesare? Potrivit reprezentantului Zitec, răspunsul este da, dacă sistemele sunt construite corect.

Secretul nu este eliminarea unor etape din proces, ci schimbarea modului în care acestea sunt realizate. Unele verificări pot fi făcute în avans, altele pot rula simultan, iar sistemele tehnologice pot procesa informațiile mult mai rapid decât în trecut.
„Nu cred că trebuie să faci compromisuri în privința calității pentru a oferi răspunsuri mai rapide. Putem face multe dintre verificări în avans, putem rula o parte dintre ele în paralel sau putem folosi sisteme complexe care răspund mai repede. Dacă utilizezi suficient de bine tehnologia și, într-o anumită măsură, inteligența artificială, poți avea chiar o decizie de creditare mai bună”, a explicat Lucian Daia.
Acesta a dat și exemplul finanțărilor de tip Buy Now, Pay Later (BNPL), unde deciziile pot fi luate în mai puțin de 30 de secunde. Din experiența proiectelor în care a fost implicată compania, aceste produse pot avea și rate reduse de neplată.
Cu alte cuvinte, o decizie rapidă nu trebuie să fie neapărat și una superficială. Diferența o face tehnologia din spate și modul în care sunt analizate datele.

Nexent Bank: În cinci minute poți avea cardul de credit gata de folosit
Viteza nu mai este însă doar o ambiție a companiilor de tehnologie. A devenit o așteptare a clienților, iar băncile încearcă să țină pasul. Antar Turgay, Retail Banking Director Nexent Bank, spune că oamenii s-au obișnuit să primească aproape orice serviciu imediat, iar produsele financiare nu fac excepție.
„Trăim într-o perioadă în care consumăm totul foarte repede și luăm decizii aproape instantaneu. În creditare se întâmplă același lucru. Clientul se așteaptă să primească o decizie imediat. Băncile pot automatiza procedurile standard, precum verificarea identității, semnătura digitală, evaluarea eligibilității sau verificarea istoricului de credit”, a explicat Antar Turgay.
În cazul Nexent Bank, procesul de obținere a cardului CardAvantaj poate fi finalizat în cinci minute, iar decizia de creditare este luată în câteva secunde. Mai mult, clientul nu trebuie să aștepte să primească un card fizic pentru a începe să îl folosească. Cardul este emis digital și poate fi adăugat imediat în Google Pay sau Apple Pay. Varianta fizică este emisă dacă utilizatorul o solicită.
„În cazul nostru, decizia este luată în câteva secunde. Dar nu este vorba doar despre decizie, ci despre întregul produs. Clientul poate finaliza procesul în cinci minute și poate începe să folosească imediat cardul digital”, a precizat reprezentantul Nexent Bank.
Ce se întâmplă când banca nu îți poate aproba creditul pe loc?
Nu toate cererile de credit merg însă ca pe bandă rulantă. Uneori lipsesc documente, apar neconcordanțe sau sunt necesare verificări suplimentare. Asta nu înseamnă automat că solicitantul are un profil de risc ridicat sau că există suspiciuni de fraudă. Antar Turgay a explicat că, în astfel de situații, contează trei lucruri: identificarea rapidă a problemei, comunicarea cu clientul și rezolvarea acesteia într-un timp cât mai scurt.
„Primul pas este să înțelegem de ce solicitarea a ieșit din fluxul standard. Apoi trebuie să comunicăm imediat cu clientul și să îi explicăm ce se întâmplă. Nu trebuie să îl lăsăm să aștepte fără informații. Faptul că o cerere necesită verificări suplimentare nu înseamnă că avem un client cu risc ridicat sau o suspiciune de fraudă”, a spus reprezentantul Nexent Bank.
De exemplu, banca poate avea nevoie de informații suplimentare despre angajator sau de un document care nu a fost transmis inițial. Potrivit lui Turgay, anumite cazuri care necesită intervenție umană pot fi rezolvate în mai puțin de jumătate de oră. Acest lucru contează mai ales în cazul creditelor acordate direct în magazine, unde clientul vrea să cumpere un produs în rate și are nevoie de un răspuns pe loc.
De ce nu mai este suficient ca o bancă să aibă o aplicație care funcționează
În spatele experienței rapide de creditare se află și o schimbare importantă în felul în care băncile își construiesc sistemele IT. Lucian Daia spune că, în urmă cu doar câțiva ani, multe instituții financiare erau preocupate în primul rând să aibă servicii digitale funcționale. Nu conta atât de mult dacă aplicația era intuitivă sau dacă procesul putea fi finalizat în câteva minute.

Astăzi, lucrurile s-au schimbat. Clienții au mai multe opțiuni, pot trece mai ușor de la o instituție la alta, iar competiția cu fintech-urile obligă băncile să investească în experiența digitală.
„În urmă cu câțiva ani, obiectivul era să ai un produs digital care funcționează și acoperă nevoile de bază. Experiența utilizatorului și scalabilitatea nu erau neapărat prioritare. Acum, băncile sunt nevoite să investească în sisteme mai flexibile, în experiența clienților și în soluții care le permit să se diferențieze de competitori”, a explicat CTO-ul Zitec.
AI începe să își arate utilitatea în băncile din România
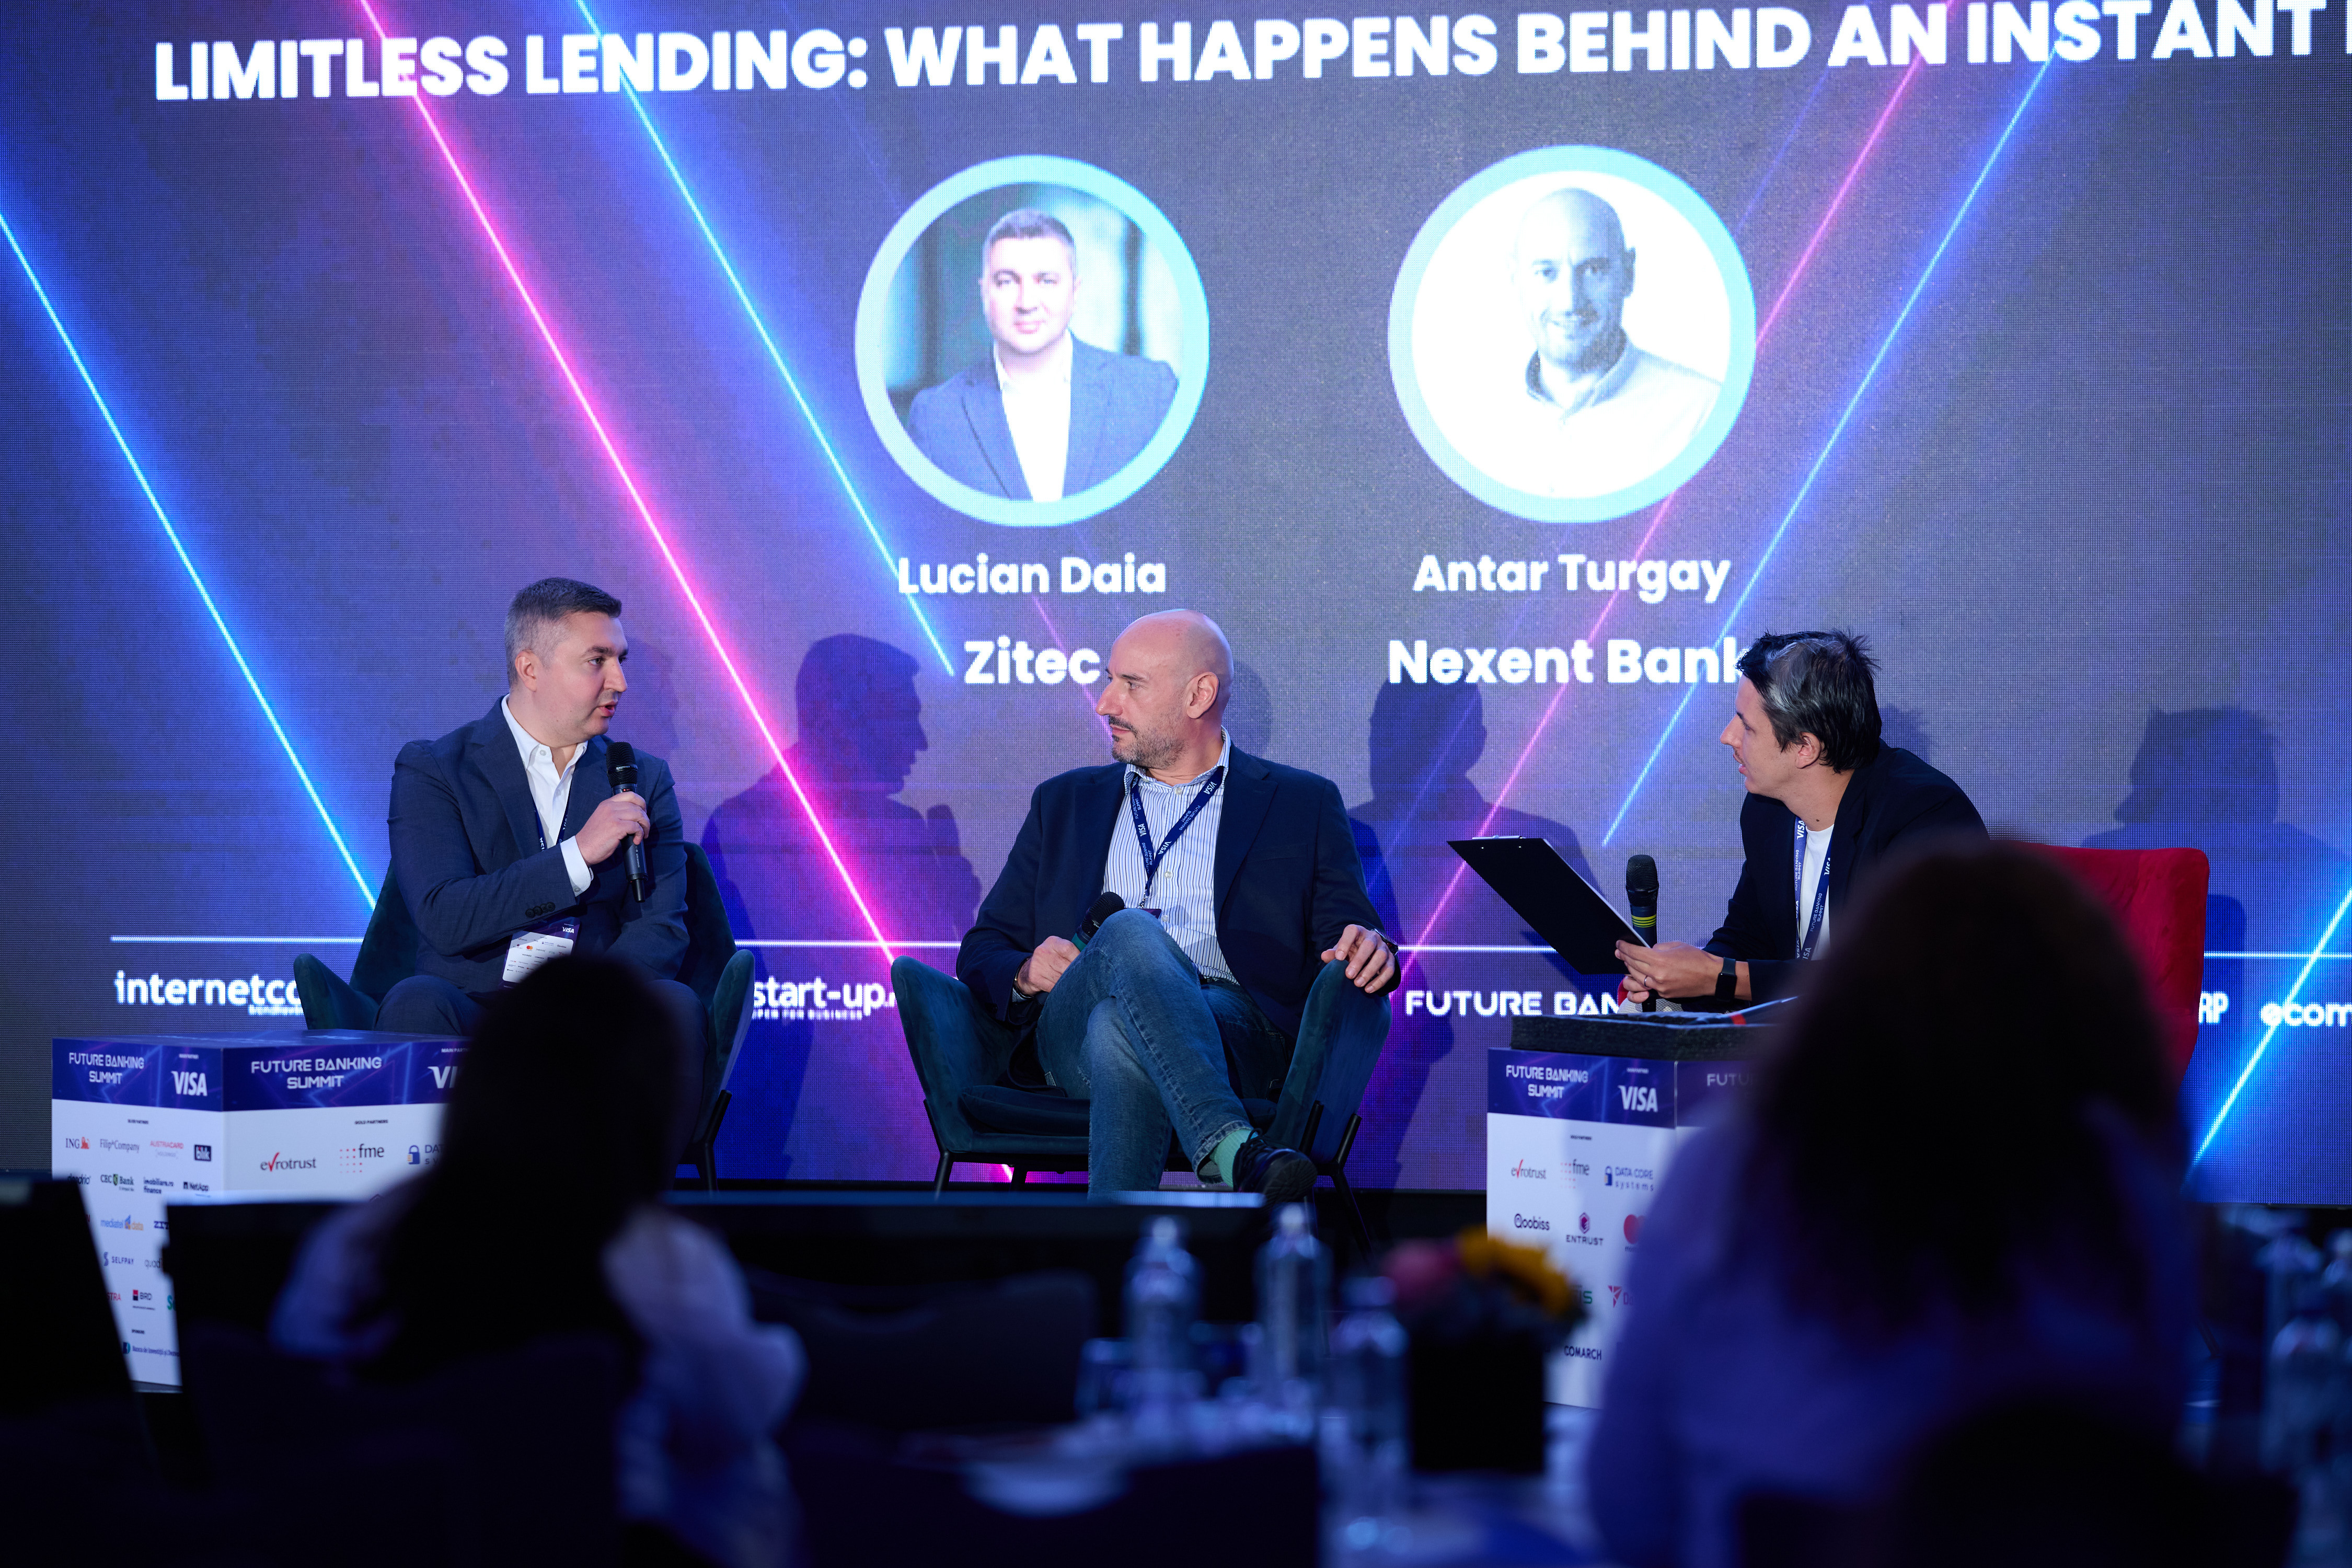
Inteligența artificială ar putea accelera și mai mult aceste schimbări. Iar Lucian Daia consideră că 2026 este anul în care băncile din România încep să vadă rezultate concrete din investițiile în AI.
„Cred că 2026 este primul an în care am văzut rezultate semnificative de business din implementările AI în sistemul bancar românesc. Vedem o deschidere foarte mare către această tehnologie și au început să apară implementări reale”, a declarat CTO-ul Zitec.
Potrivit acestuia, AI poate fi folosită pentru automatizarea unor procese care până acum necesitau intervenție umană și perioade mai lungi de analiză. Totuși, tehnologia nu ar trebui introdusă doar pentru că este la modă, ci acolo unde poate rezolva o problemă reală.
„AI trebuie folosită într-un context în care aduce valoare pentru business, nu doar de dragul de a folosi AI. Poate automatiza procese considerate anterior lente și poate produce rezultate foarte practice. În mod interesant, unele dintre cele mai mari succese pe care le-am văzut în adoptarea AI au venit chiar din sectorul financiar”, a concluzionat Lucian Daia.
Future Banking Summit este un eveniment FutureBanking.ro, organizat de IC Events, Main Partner Visa, Gold Partners Evrotrust, fme Romania, Data Core Systems, Qoobiss, Entrust, Mastercard, Matricia, DoAff, FIS, Wonderful AI, COMARCH, BCR, Silver Partners ING Bank, Filip & Company, AUSTRIACARD Holdings, BLIK, Mediatel Data, Zitec, Nexent Bank, Namirial, Imobiliare.ro Finance, CEC Bank, NetApp by ALEF, Dendrio, SelfPay, Quadient, Adastra, CEC Bank, certSIGN, Easy Print Services, Salt Bank, Sponsors UniCredit Bank, Banca de Investiții și Dezvoltare (BID).


