


3 imagini
Într-o primă fază au fost verificate 35 de companii
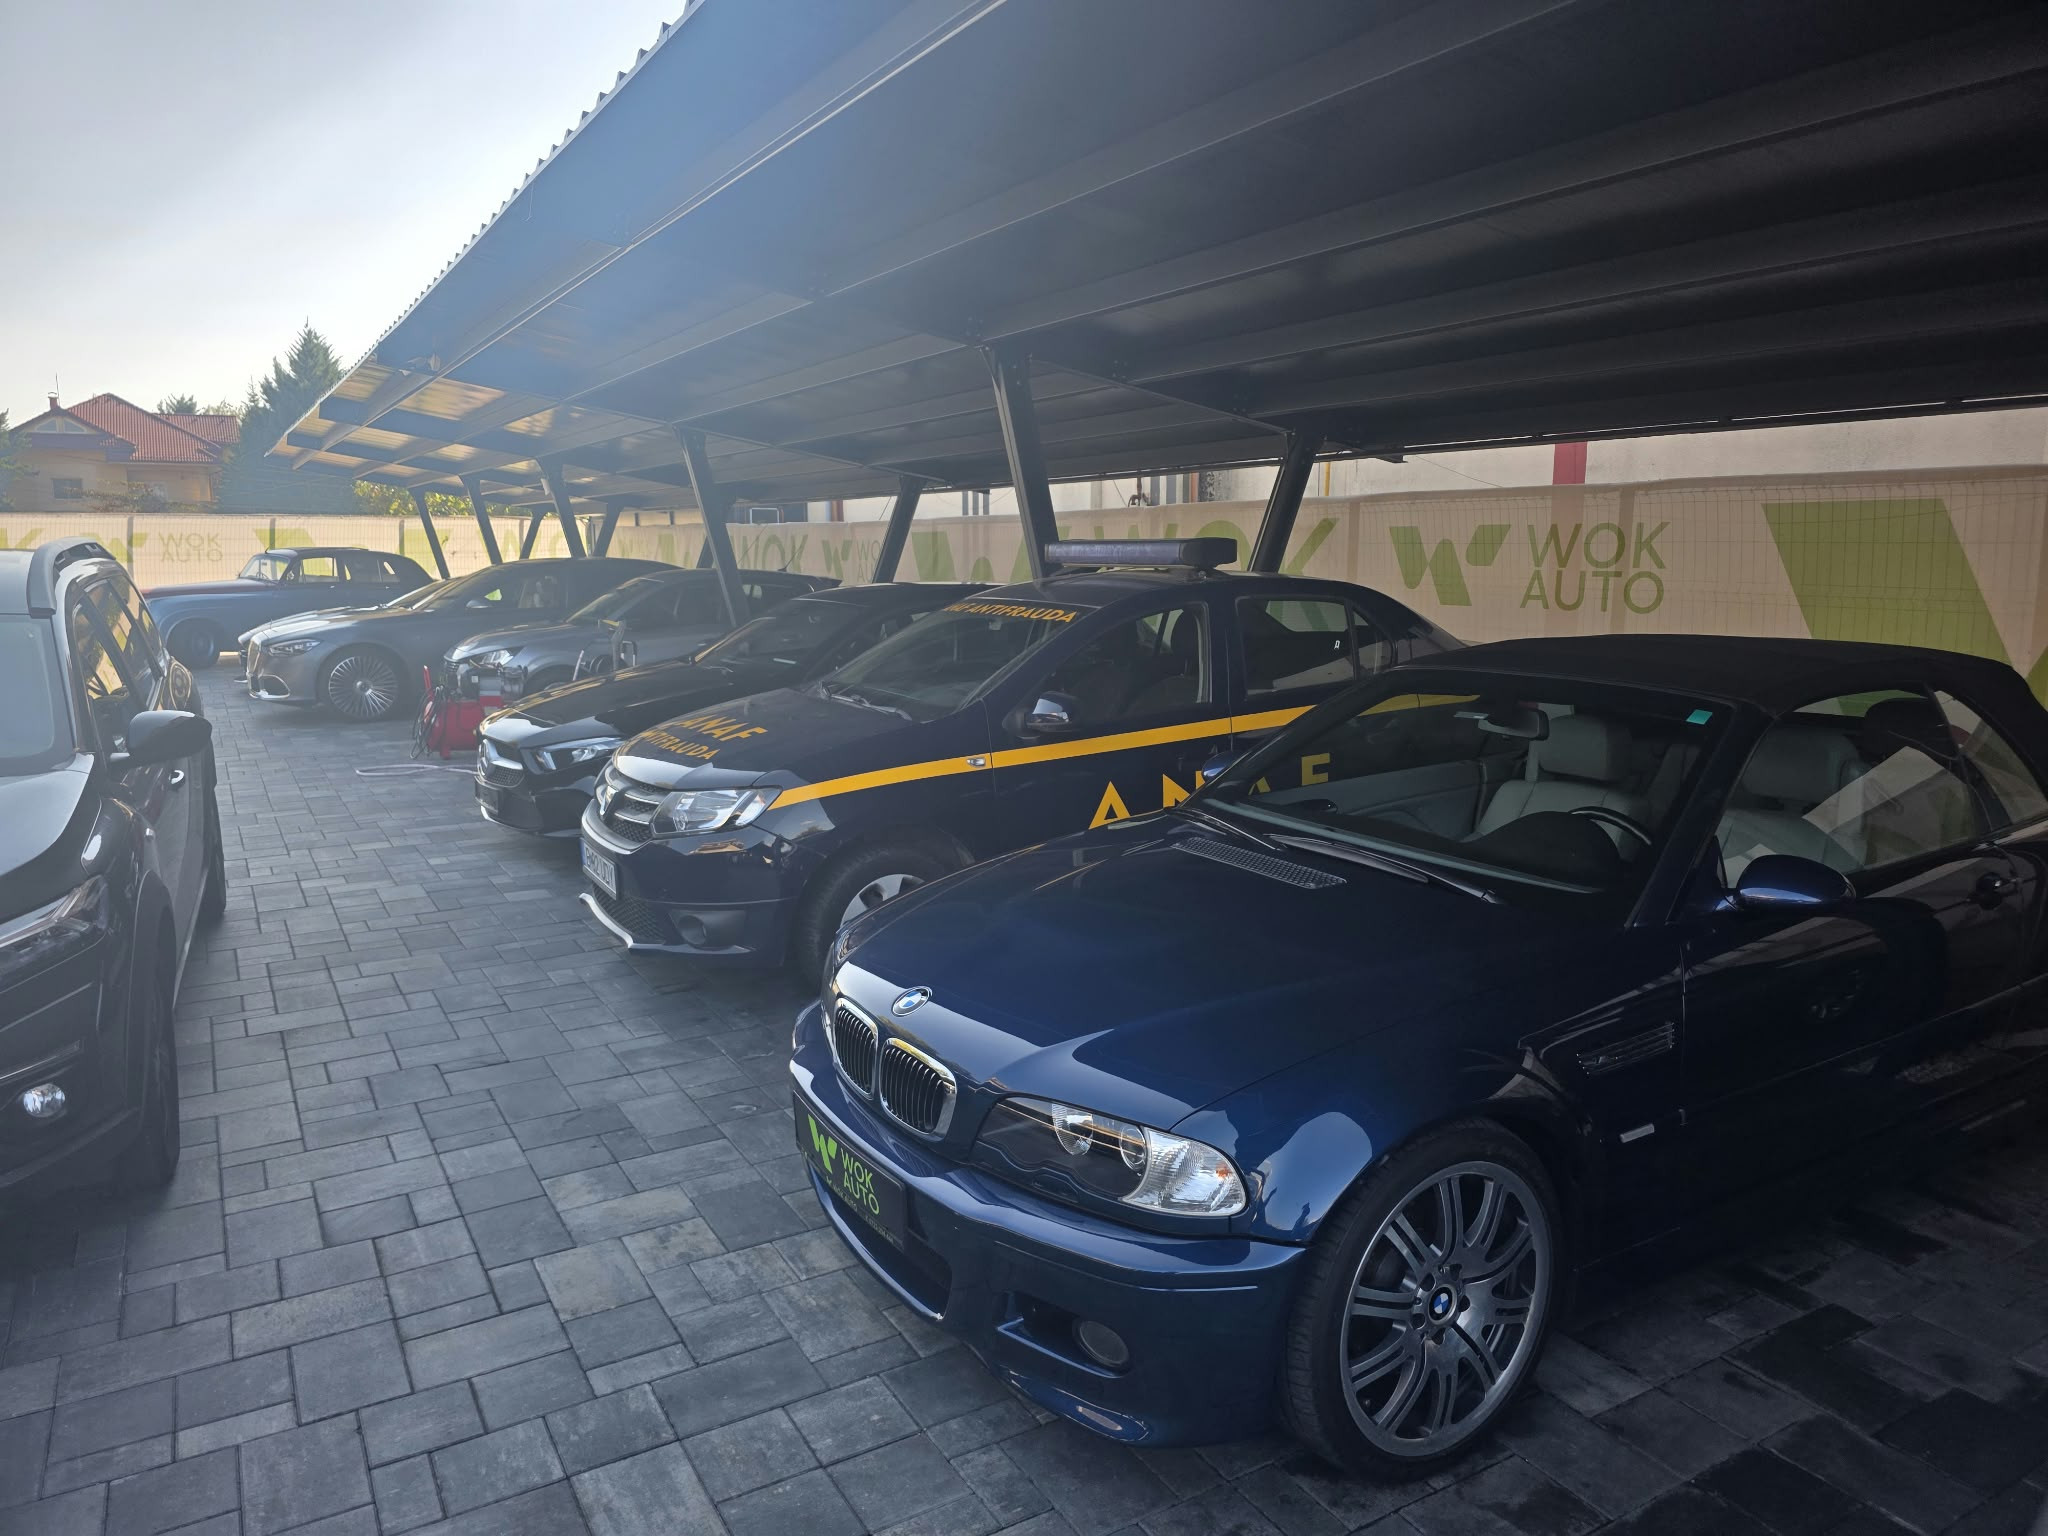
Cele 35 de entități au fost selectate pe baza informațiilor fiscale și operative disponibile și a indicatorilor specifici de risc aferenți domeniului, se arată într-un comunicat ANAF. Din imaginile postate, se observă că cel puțin unii dintre comercianții de mașini second-hand aveau în stoc și modele de lux și sport ca Aston Martin DBX, BMW M4 Competition și Mercedes-Benz Clasa G.
În cadrul analizei au fost avute în vedere, între altele, volumul autoturismelor oferite spre comercializare raportat la activitatea declarată, nivelul achizițiilor intracomunitare realizate, regimul de TVA utilizat, diferențe dintre informațiile publice privind prețurile și datele fiscale disponibile, precum și neconcordanțele privind stocurile și fluxurile comerciale.
„Prin Acțiunea ATOM urmărim să analizăm circuitul real al autoturismelor comercializate pe piața second-hand și să verificăm dacă acesta este reflectat în mod corespunzător din punct de vedere fiscal.

Abordarea noastră este una bazată pe trasabilitate: de la autoturismul identificat fizic și documentul de achiziție, până la vânzarea către client și înregistrarea încasării. În acest mod putem identifica în mod eficient eventualele neconcordanțe și riscuri fiscale de neconformare. În același timp, acțiunea urmărește protejarea mediului concurențial și asigurarea unui tratament fiscal echitabil pentru operatorii economici care își îndeplinesc corect obligațiile fiscale”, transmite Autoritatea.
În situația identificării unor încălcări ale legislației fiscale, acestea vor fi documentate, iar pentru fiecare caz vor fi dispuse măsuri în funcție de natura și gravitatea faptelor constatate. Rezultatele acțiunii vor fi centralizate și analizate la nivelul DGAF, urmând ca informațiile care pot fi făcute publice să fie comunicate ulterior, cu respectarea prevederilor legale privind secretul fiscal.

Ce este Acțiunea ATOM și care este scopul său
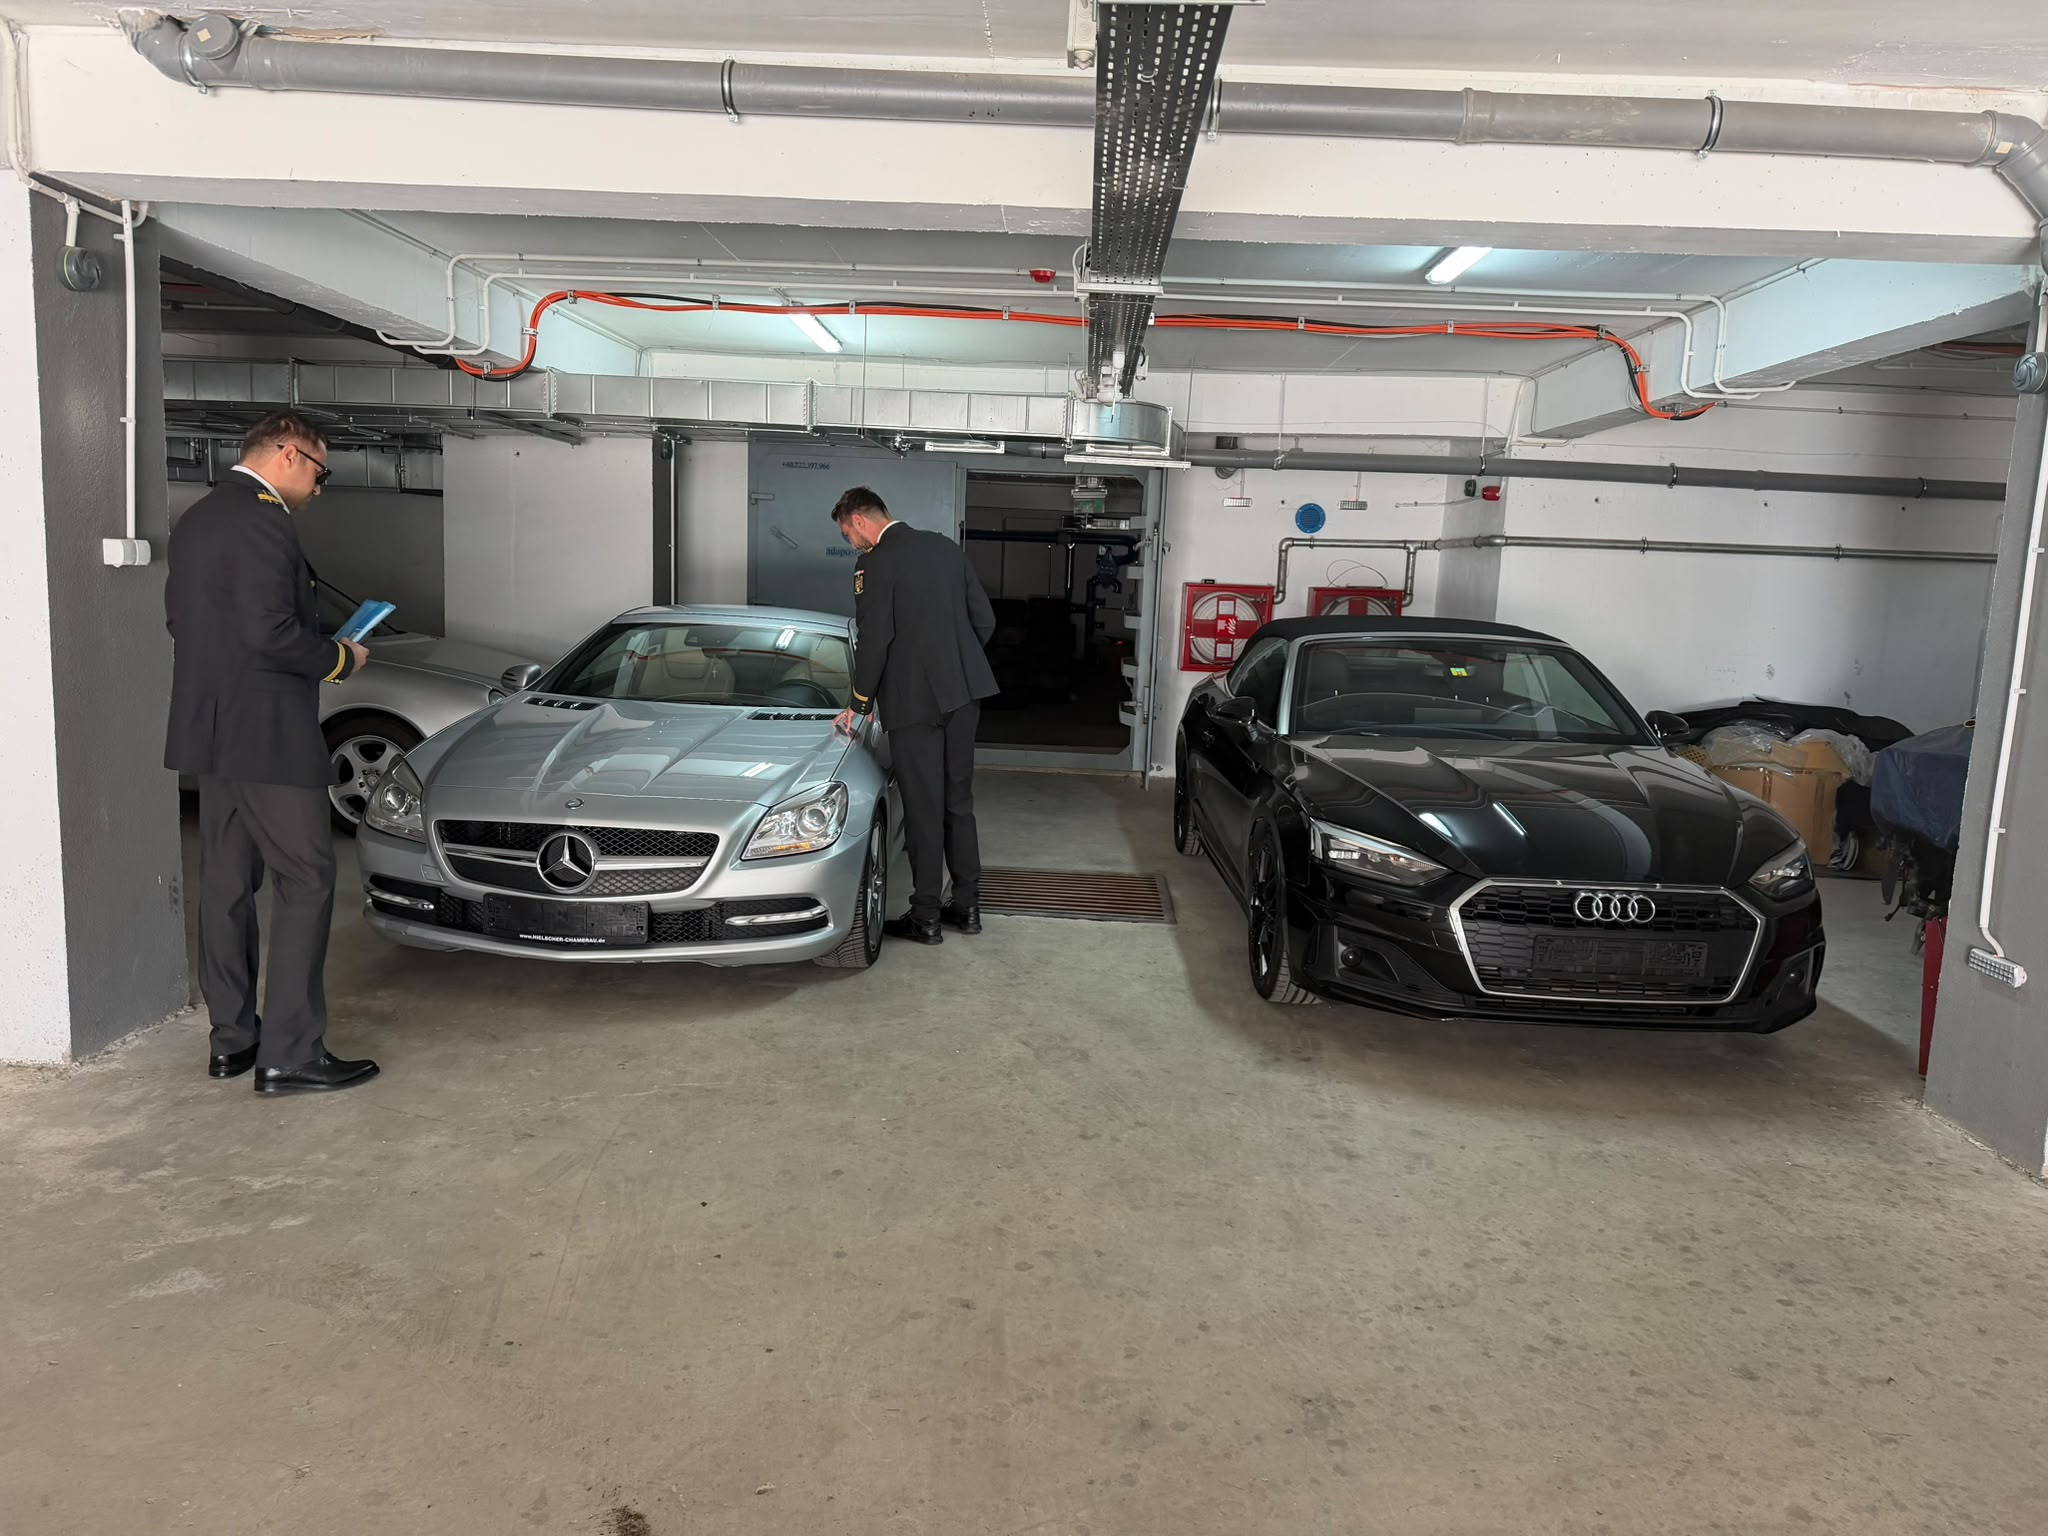
În prima etapă a acțiunii, în urma analizei de risc realizate la nivelul DGAF, au fost selectate 35 de entități, pentru care a fost identificat un stoc de autoturisme cu o valoare estimată de peste 38 milioane de euro. Acțiunea are ca obiectiv principal verificarea modului în care activitatea economică efectiv desfășurată este reflectată în documentele fiscale și în evidențele financiar-contabile ale operatorilor economici.
Inspectorii antifraudă vor urmări, în principal:
- concordanța dintre autoturismele existente fizic în parcurile auto și evidențele operatorilor economici;
- proveniența și circuitul comercial al autoturismelor;
- achizițiile intracomunitare realizate și modul de declarare a acestora;
- respectarea condițiilor legale pentru aplicarea regimului special de TVA aferent bunurilor second-hand;
- concordanța dintre prețurile de comercializare practicate și valorile înscrise în documentele fiscale;
- fiscalizarea integrală a vânzărilor și înregistrarea veniturilor aferente;
Un element central al acțiunii ATOM îl reprezintă reconstituirea circuitului economic și fiscal al autoturismului. Acțiunea are în vedere, în special, riscurile asociate:
- nedeclarării integrale a veniturilor;
- nefiscalizării unor operațiuni de vânzare;
- diminuării valorii declarate a autoturismelor;
- aplicării necorespunzătoare a regimului special de TVA;
- diminuării nejustificate a marjei comerciale;
- declarării necorespunzătoare a achizițiilor intracomunitare;
- existenței unor diferențe între stocul faptic și cel scriptic;
- utilizării unor forme de intermediere care nu reflectă realitatea economică a operațiunilor.


