De ce Salt Bank preferă clienții care nu își țin toți banii în depozite
La prima vedere, o bancă ce le oferă clienților posibilitatea de a investi direct din aplicație riscă să piardă o parte din banii pe care aceștia i-ar fi păstrat în depozite. În loc să economisească, oamenii pot alege să cumpere acțiuni sau ETF-uri, adică fonduri de investiții tranzacționate la bursă.
Pentru Salt Bank, însă, acest lucru nu este neapărat o problemă. CEO-ul băncii spune că modul în care instituțiile financiare își construiesc relația cu clienții s-a schimbat. Dacă înainte băncile digitale urmăreau să îi convingă pe utilizatori să facă tranzacții, apoi să își deschidă depozite și, eventual, să ia un credit, acum lucrurile sunt mai nuanțate.

„În ceea ce privește riscul de canibalizare a businessului bancar atunci când introduci prea multe instrumente în aplicația bancară, în realitate, relația cu clientul nu mai este una bazată pe un singur produs. În trecut, în mediul bancar digital, conta foarte mult să faci tranzacții, apoi să ai depozite, apoi să iei credite. În realitate, ceea ce contează nu este neapărat un produs sau două, ci cât de intensă este relația cu clientul”, a explicat CEO-ul Salt Bank.
Cu alte cuvinte, banca nu vrea neapărat să îi convingă pe români să își țină toți banii într-un singur loc, ci să le ofere suficiente opțiuni încât să nu fie nevoiți să apeleze la alte platforme atunci când vor să investească, să economisească sau să împrumute bani.
„Așa că prefer să am un client care folosește cinci produse, care își ține jumătate din bani în depozite și restul în alte produse. Asta înseamnă că relația devine mai intensă”, a precizat acesta.

Este și motivul pentru care Salt Bank continuă să adauge funcționalități în aplicație. Pe lângă produsele bancare clasice, banca a intrat și pe segmentul investițiilor, iar în perioada următoare vrea să își extindă oferta către instrumentele listate la Bursa de Valori București.
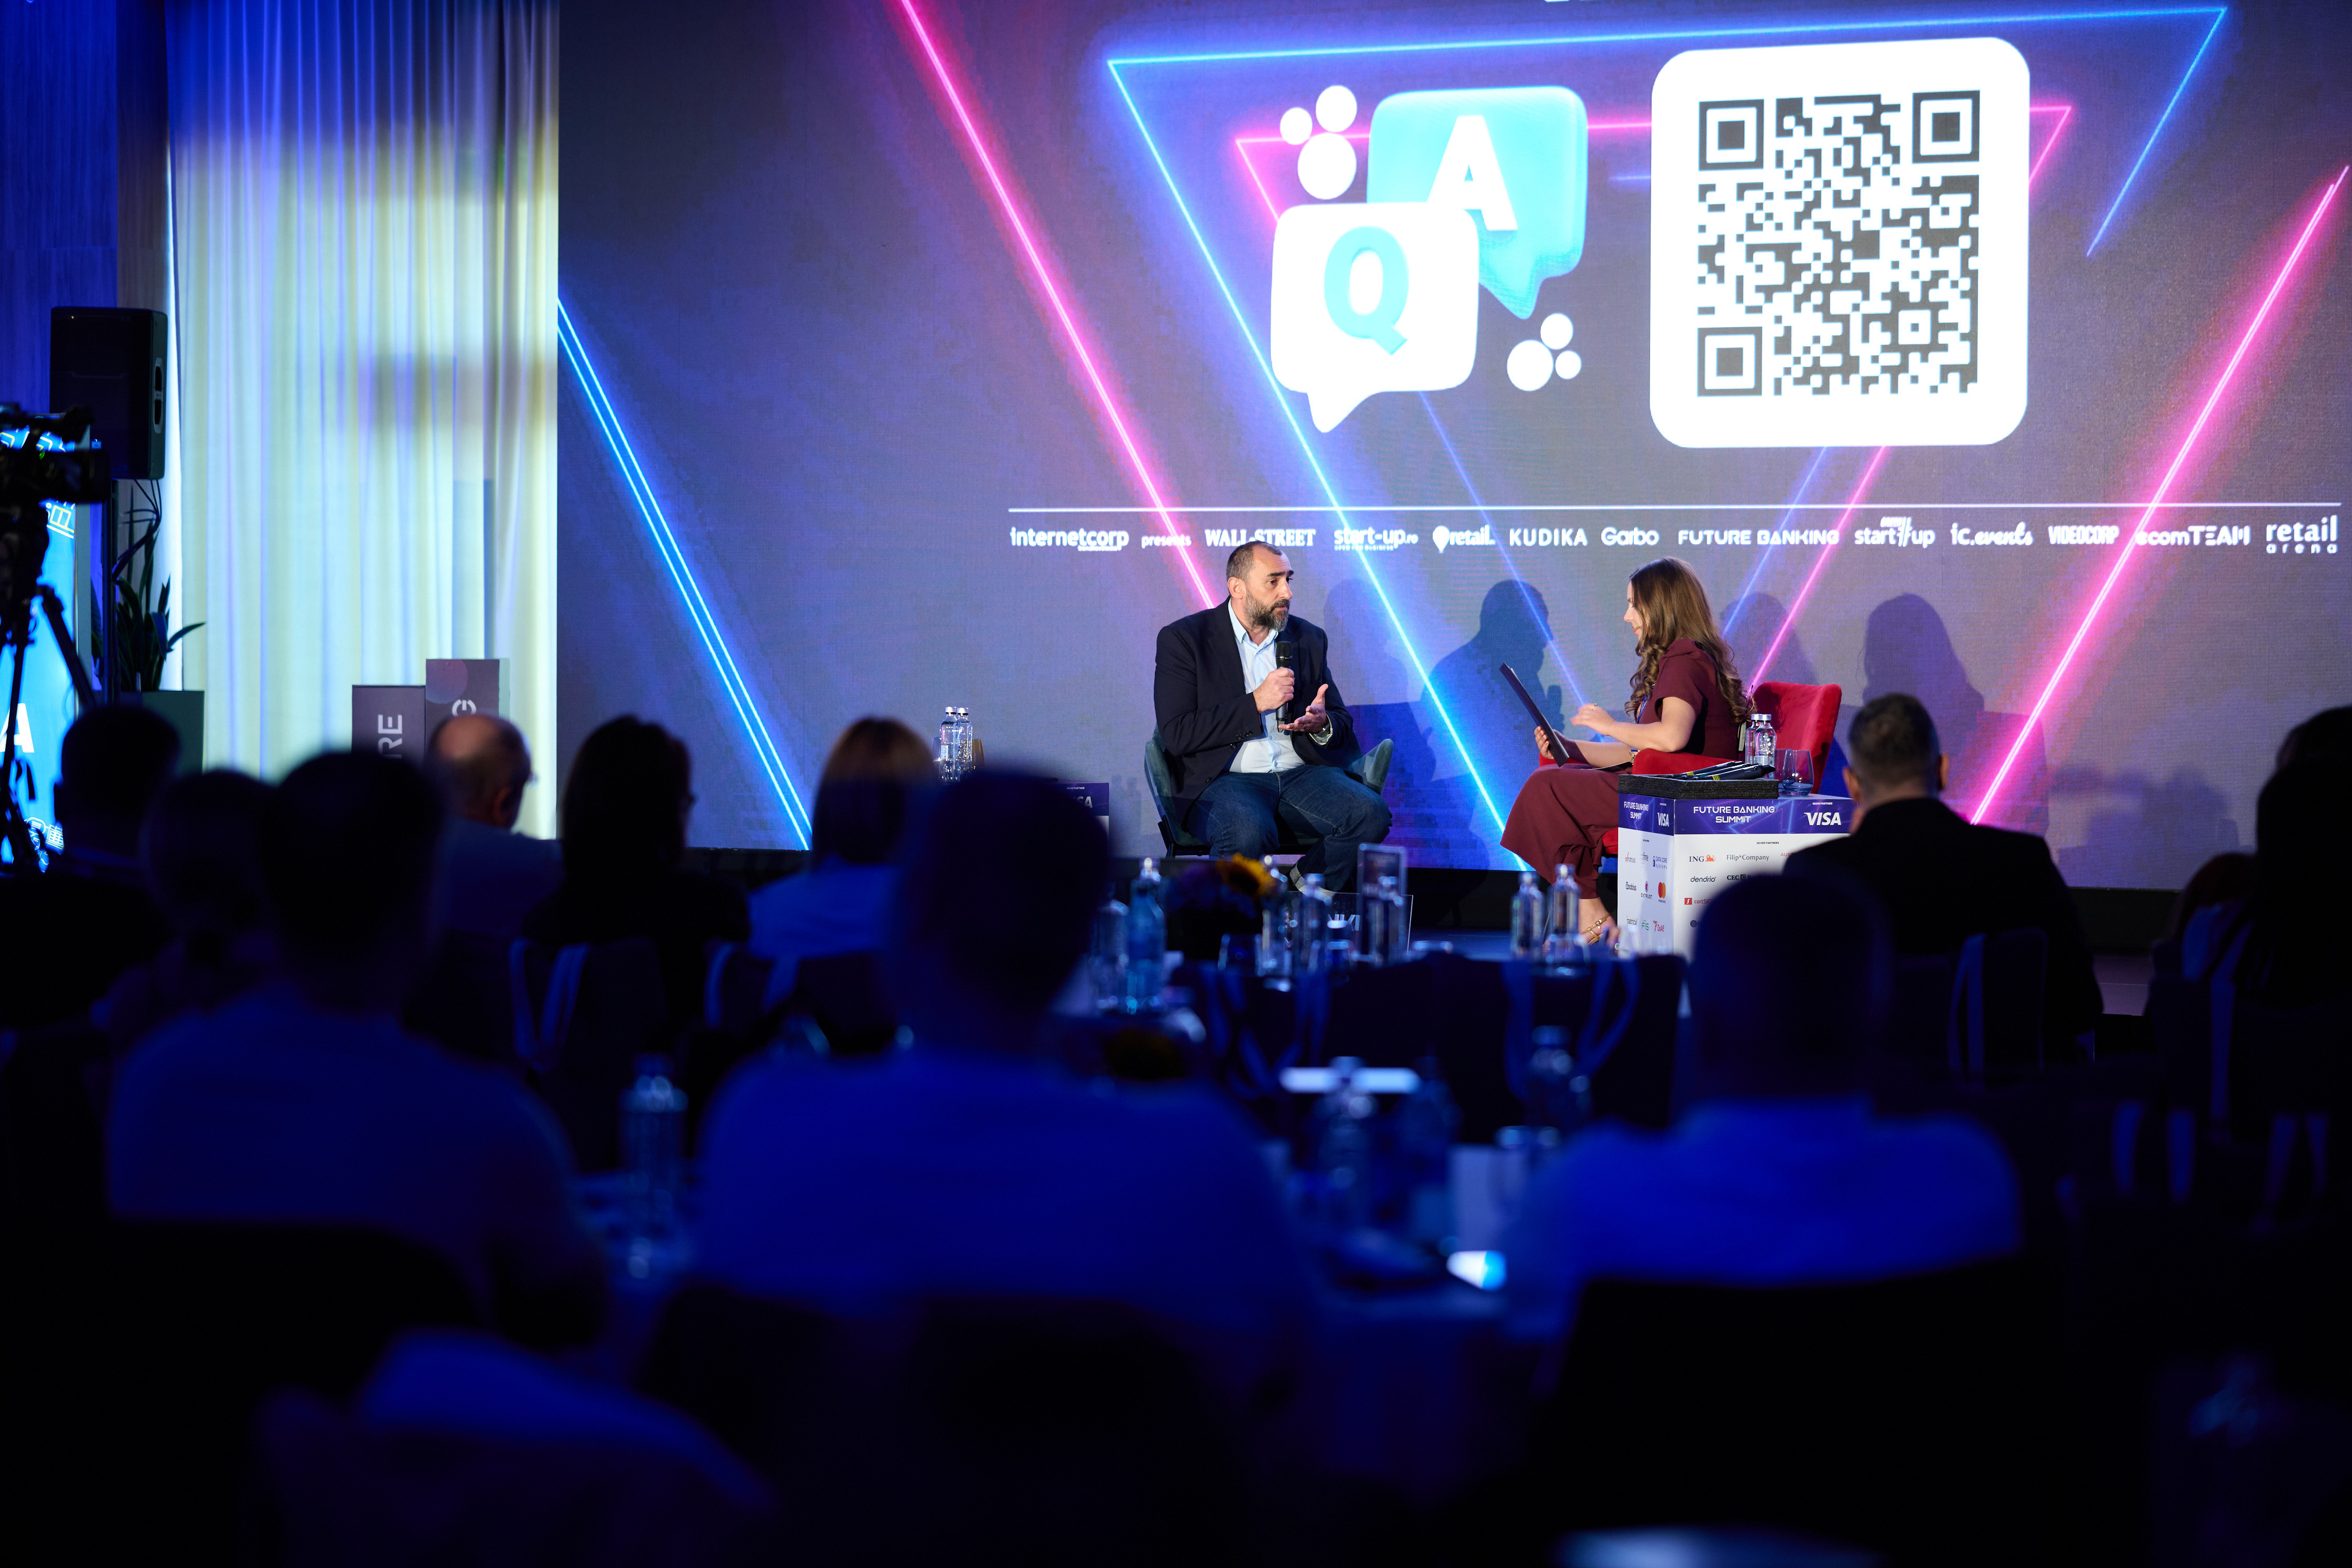
Salt Bank aduce investițiile de la Bursa de Valori București în aplicație
Interesul românilor pentru investiții a crescut în ultimii ani, iar acest lucru începe să se vadă și în cifrele pieței de capital. Potrivit CEO-ului Salt Bank, numărul investitorilor care folosesc brokeri înregistrați în România a crescut cu 25% între 2025 și 2026, ajungând la peste 330.000. Banca spune că, după lansarea investițiilor în acțiuni și ETF-uri, a ajuns deja pe locul patru în rândul brokerilor locali, fără să precizeze în declarație indicatorul folosit pentru acest clasament.
„Numărul de investitori prin brokerii înregistrați în România a crescut cu 25% între 2025 și 2026. Suntem la peste 330.000 de investitori pe bursele din România, prin brokerii locali. Noi, deja după lansarea acțiunilor și a ETF-urilor, suntem pe locul patru în lista acestor brokeri din România”, a declarat acesta.
Iar banca nu vrea să se oprească aici. Următorul pas este introducerea instrumentelor listate pe piața locală, astfel încât utilizatorii să poată investi și la Bursa de Valori București direct din aplicația Salt Bank.

„Apetitul pentru investiții se vede și în cazul instrumentelor românești. Foarte curând, până la mijlocul lunii noiembrie, vom lansa instrumente listate la Bursa de Valori București”, a anunțat CEO-ul băncii.
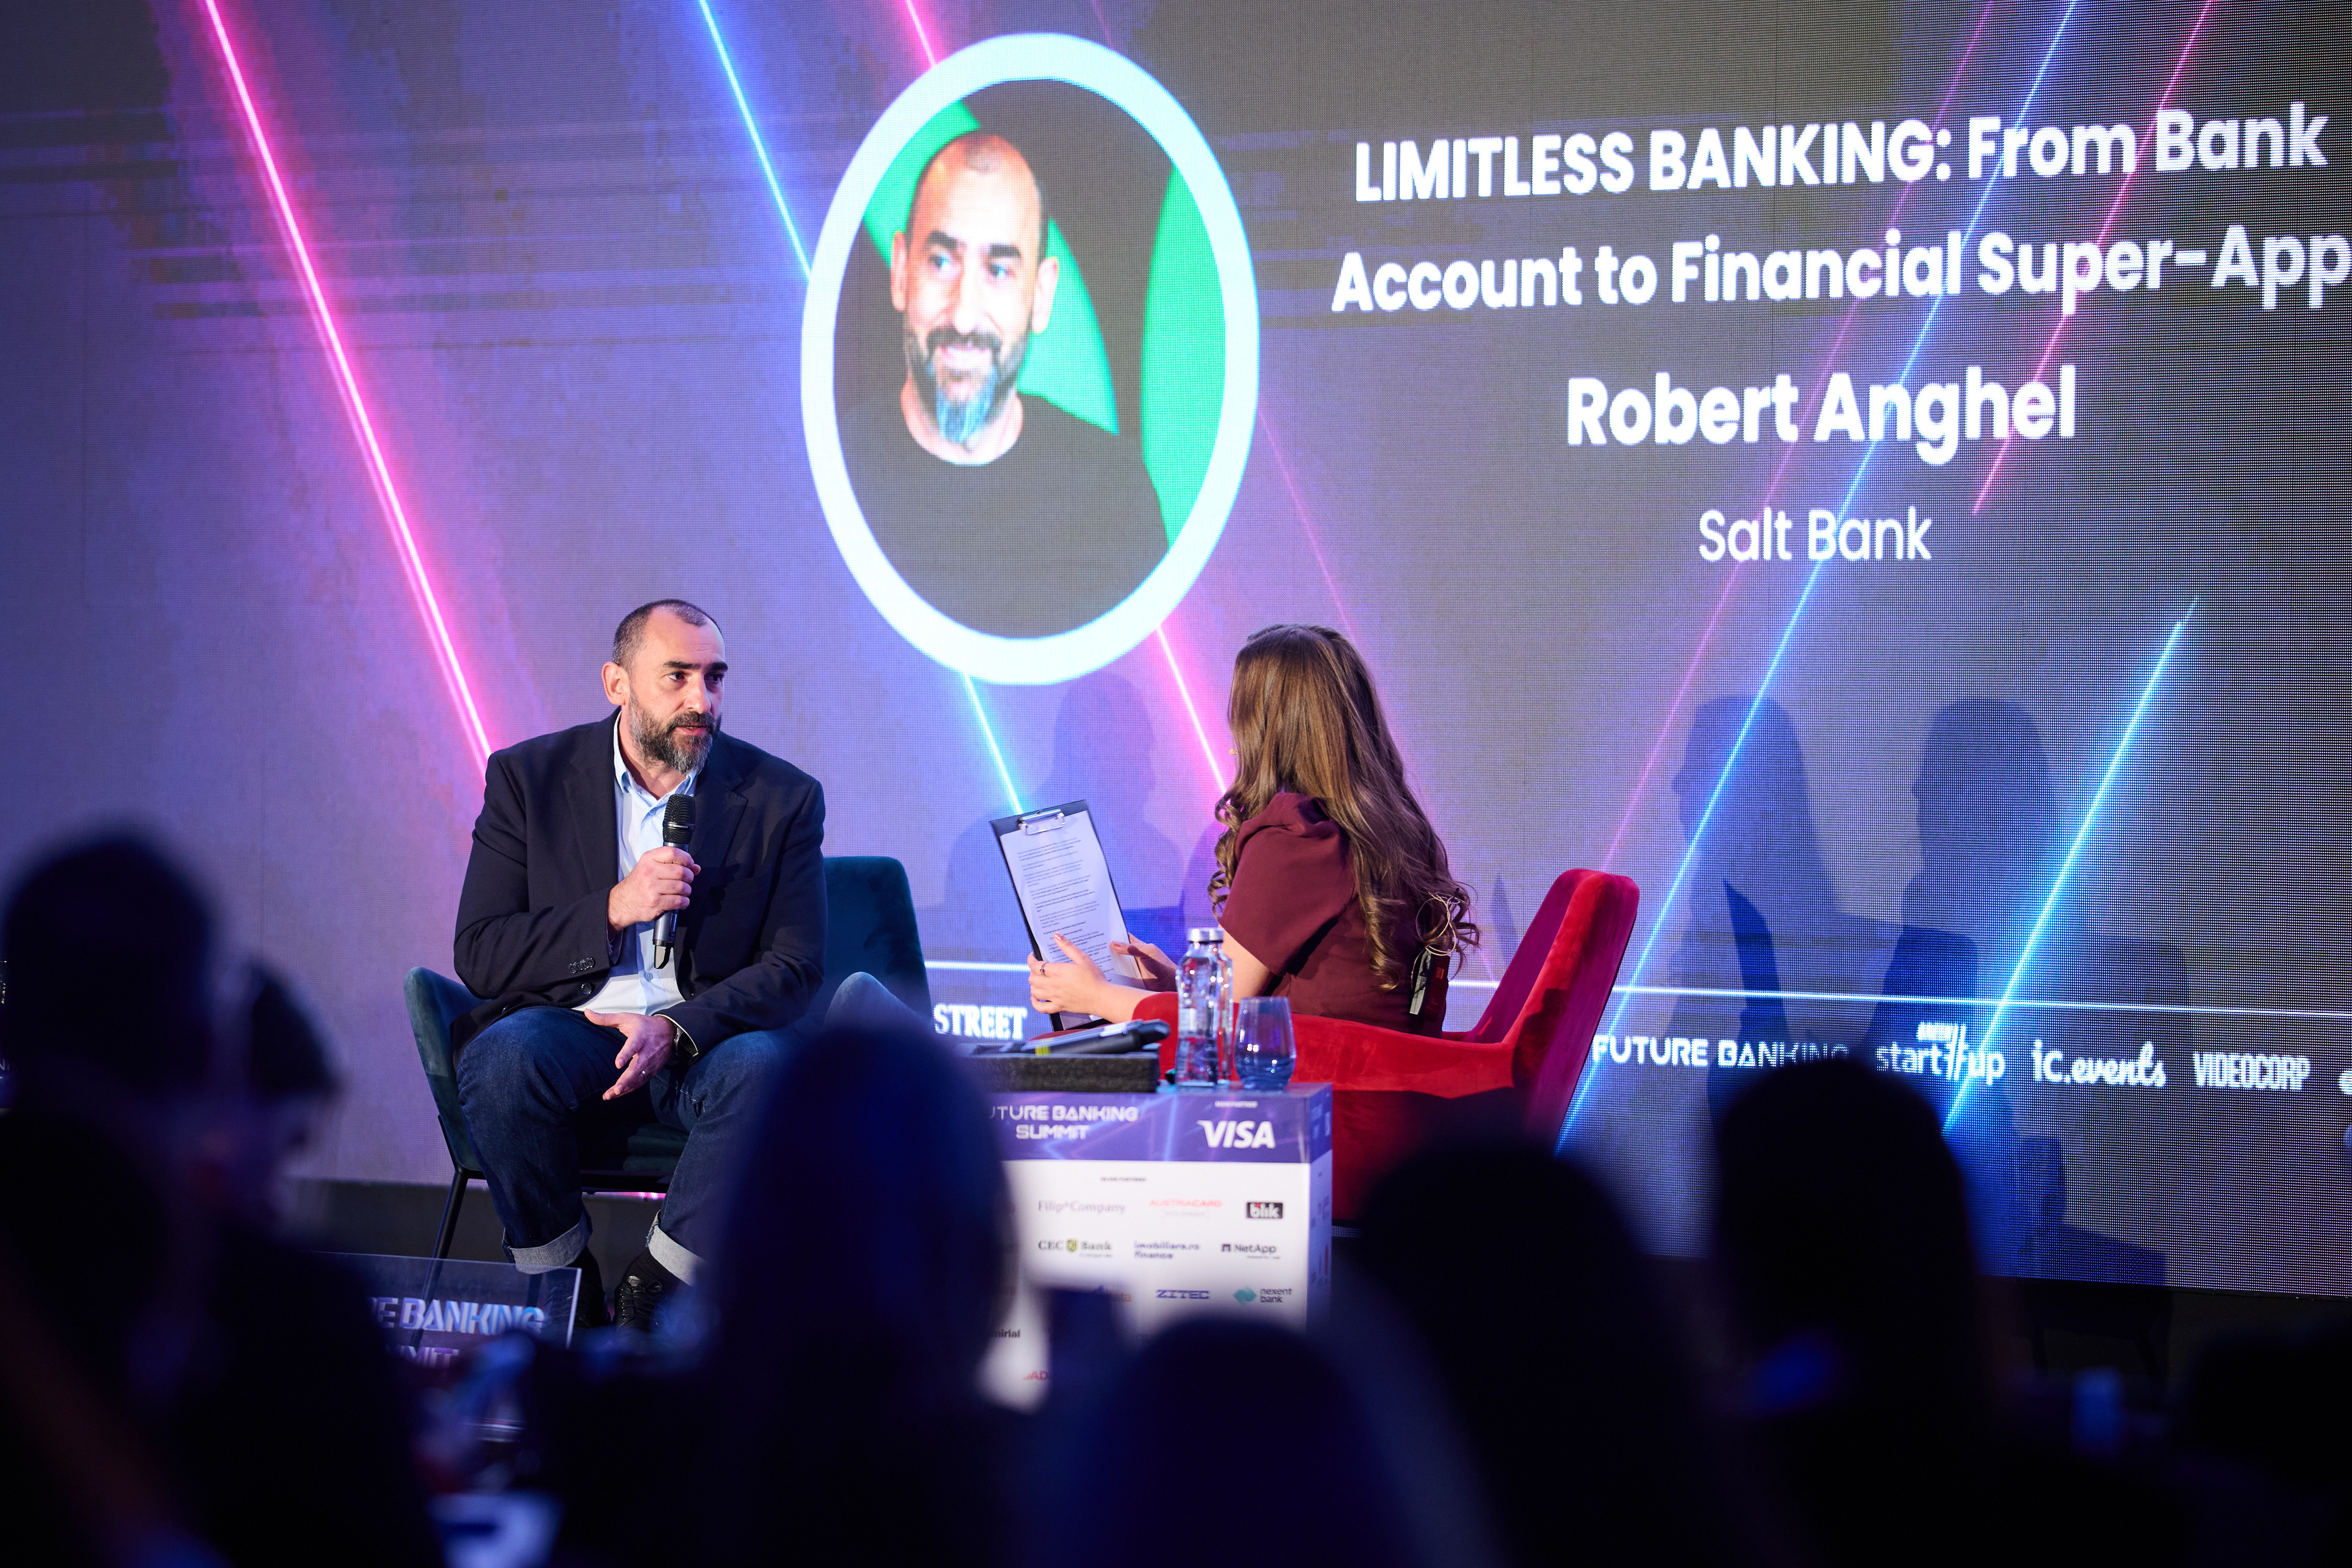
„Eu am învățat de la copiii mei cum va arăta în viitor acumularea de avere”
Dincolo de interesul tot mai mare pentru bursă, CEO-ul Salt Bank crede că asistăm la o schimbare a modului în care oamenii se raportează la bani. Dacă pentru bunicii noștri economisirea însemna să pună bani deoparte, iar pentru părinți stabilitatea financiară era legată de un loc de muncă sigur și de cumpărarea unei locuințe, generațiile tinere încep să gândească diferit. Și spune că a observat această schimbare chiar la el acasă.
„Bunicii noștri, ca să acumuleze avere, strângeau bani la saltea și aveau un animal în curte. Părinții noștri ne-au învățat să ai locul tău de muncă, să te căsătorești și să iei un credit ipotecar. Eu am învățat de la copiii mei cum va arăta în viitor acumularea de avere. Am gemeni și, pe lângă școală și tot ce mai fac, se joacă. Ce am observat este că, atunci când se joacă, folosesc 20% din recompensele pe care le primesc ca să cumpere tokenuri în jocuri. Așteaptă să le crească valoarea, apoi le vând. Dacă ei, de la 15 ani, fac asta pentru a-și crește valoarea activelor, înseamnă că este un comportament nativ, deja integrat în felul lor de a gândi”, a explicat acesta.
Pentru noile generații, ideea de a cumpăra un activ cu speranța că îl vor vinde mai scump nu mai este neapărat ceva ce învață la maturitate. Unii adolescenți se întâlnesc deja cu acest mecanism în jocurile pe care le folosesc zilnic.

Mai merită să investești într-o casă? Ce spune CEO-ul Salt Bank despre randamentele de la bursă
Schimbarea modului în care românii își construiesc averea se vede și în alternativele pe care le au la dispoziție. Timp de mulți ani, cumpărarea unei locuințe a fost una dintre principalele modalități prin care românii au încercat să își protejeze economiile. CEO-ul Salt Bank spune însă că investițiile la bursă pot oferi avantaje importante, în special când vine vorba despre suma necesară pentru a începe și despre cât de repede poți avea din nou acces la bani.
„Cred că se transformă modul în care acumulăm avere, în avantajul românilor. Dacă investeai acum 20 de ani într-o casă, raportat la prețul mediu pe metru pătrat, randamentul era de aproximativ 4% pe an. Dacă investeai în instrumente de pe Bursa de Valori București, randamentul era de 5,5% pe an”, a explicat acesta.
Pe lângă diferența de randament invocată, există și o diferență practică. Pentru a cumpăra o locuință ai nevoie, de regulă, de o sumă importantă de bani sau de un credit ipotecar. În schimb, poți începe să investești la bursă cu sume mult mai mici.
Iar dacă ai nevoie să îți recuperezi banii, vânzarea unor instrumente bursiere lichide poate fi mult mai rapidă decât vânzarea unui apartament.
„Desigur, există volatilitate, dar bariera de intrare este mult mai mică. Iar când ai nevoie de bani, poți să vinzi instrumentele respective în 14 secunde, în loc să trebuiască să vinzi o casă”, a adăugat CEO-ul Salt Bank.
Desigur, cele două tipuri de investiții vin cu riscuri și costuri diferite, iar randamentele istorice menționate de acesta nu garantează câștiguri viitoare. În plus, viteza unei tranzacții bursiere depinde de lichiditatea instrumentului și de condițiile pieței.
Salt Bank a atras peste 500 de milioane de lei din creșterea pieței creditelor
Chiar dacă investește în dezvoltarea serviciilor bursiere, Salt Bank nu lasă deoparte produsele bancare tradiționale. CEO-ul băncii spune că instituția a reușit să atragă o parte importantă din creșterea pieței creditelor de nevoi personale, peste nivelul la care s-ar fi așteptat dacă ne raportăm la cota sa de piață.

„Creșterea pe care o vedem în credite este de zece ori mai mare decât cota noastră naturală de piață. Dacă ne uităm la întreaga piață, între 2025 și 2026, aceasta a crescut cu 14 miliarde de lei. Noi am atras 4% din această creștere, adică peste 500 de milioane de lei, prin produsul nostru de credite de nevoi personale”, a declarat acesta.
Practic, Salt Bank încearcă să crească în același timp pe mai multe direcții. Vrea să atragă clienți care fac plăți și transferuri, care economisesc, care investesc, dar și care au nevoie de un credit. Din perspectiva băncii, cu cât un utilizator găsește mai multe servicii într-o singură aplicație, cu atât are mai puține motive să caute alternative în altă parte.
Salt Bank pregătește conturi comune și produse bancare pentru copiii de peste 14 ani
Una dintre următoarele direcții de dezvoltare pentru Salt Bank este zona finanțelor de familie. Banca pregătește lansarea Family Hub, un spațiu în aplicație care va reuni mai multe servicii utile pentru membrii unei familii.
Printre noutăți se numără un cont comun, în care două persoane vor avea calitatea de titular, nu doar situația în care una deține contul, iar cealaltă este împuternicită să îl folosească.
„Urmează să lansăm Family Hub, care va grupa toate funcționalitățile legate de familie. Urmează să lansăm și un cont comun, care este diferit de un cont cu împuternicire. Într-un cont comun, contul este al nostru. Dacă mi se întâmplă ceva, contul rămâne celuilalt titular. Practic, este un cont cu doi titulari”, a explicat CEO-ul Salt Bank.
O astfel de funcționalitate poate fi utilă, de exemplu, pentru partenerii care vor să își gestioneze împreună cheltuielile gospodăriei, fără ca unul să fie doar utilizator autorizat al contului celuilalt. Condițiile exacte privind drepturile titularilor și succesiunea vor trebui clarificate în documentația produsului.
Salt Bank vrea să ajungă și la clienți mai tineri, printr-un cont dedicat adolescenților care au împlinit 14 ani.
„Urmează să lansăm și un cont pentru «mini-adulți», copiii de peste 14 ani, care au deja o mentalitate de tranzacționare”, a anunțat acesta.
În același ecosistem vor fi integrate și alte servicii, precum asigurările pentru bunuri, plata facturilor și achitarea taxelor.

„Avem asigurări pentru bunuri, funcționalități pentru plata facturilor și a taxelor. Practic, tot ce ține de finanțele familiei va fi integrat în acest ecosistem”, a precizat reprezentantul băncii.
Future Banking Summit este un eveniment FutureBanking.ro, organizat de IC Events, Main Partner Visa, Gold Partners Evrotrust, fme Romania, Data Core Systems, Qoobiss, Entrust, Mastercard, Matricia, DoAff, FIS, Wonderful AI, COMARCH, BCR, Silver Partners ING Bank, Filip & Company, AUSTRIACARD Holdings, BLIK, Mediatel Data, Zitec, Nexent Bank, Namirial, Imobiliare.ro Finance, CEC Bank, NetApp by ALEF, Dendrio, SelfPay, Quadient, Adastra, CEC Bank, certSIGN, Easy Print Services, Salt Bank, Sponsors UniCredit Bank, Banca de Investiții și Dezvoltare (BID).